
纳芯微增长结构变化:信号链贡献四成新增毛利,境外收入同比增长133%
2026-10-29 · 线上股票配资网址
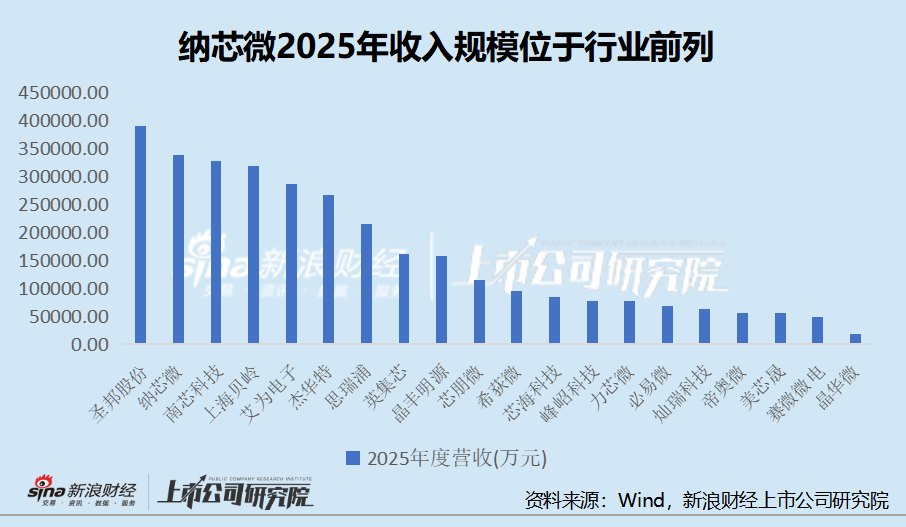
2026年上半年, 纳芯微 信号链产品收入同比增长72.64%,达到10.11亿元,贡献了公司同期新增毛利的44.22%。 相比2025年传感器业务受并购影响实现快速扩张,信号链产品继续保持三大产品线收入规模第一的位置,并贡献了2026年上半年最多的新增毛利。 2025年,纳芯微实现营业收入33.68亿元,同比增长71.80%。 依据120家集成电路相关上市
2026年上半年, 纳芯微 信号链产品收入同比增长72.64%,达到10.11亿元,贡献了公司同期新增毛利的44.22%。
相比2025年传感器业务受并购影响实现快速扩张,信号链产品继续保持三大产品线收入规模第一的位置,并贡献了2026年上半年最多的新增毛利。
2025年,纳芯微实现营业收入33.68亿元,同比增长71.80%。
依据120家集成电路相关上市公司的财务数据库计算,纳芯微当年营业收入增速位列样本第9位。
在进一步选取的20家模拟及混合信号芯片相关公司中,纳芯微2025年收入规模仅低于 圣邦股份 ,位列第二;收入增速位列第三。
从绝对规模看,2025年圣邦股份营业收入38.98亿元,纳芯微为33.68亿元, 南芯科技 为32.61亿元, 上海贝岭 为31.74亿元, 艾为电子 为28.54亿元, 思瑞浦 为21.42亿元。纳芯微已成为这组样本中收入规模较大的企业之一。
纳芯微2025年传感器产品收入达到8.92亿元,同比增长225.56%,公司年报明确提及麦歌恩并表对磁传感器业务收入增长产生积极影响。
因此,不能将2025年的总体收入增长全部视为原有业务的内生增长。
与2025年传感器产品收入增速突出不同,2026年上半年纳芯微三类主要产品均实现较快增长。
其中,信号链产品收入10.11亿元,同比增长72.64%;电源管理产品收入8.79亿元,同比增长69.28%;传感器产品收入6.43亿元,同比增长55.63%。
从毛利增量观察,三类产品的贡献出现了值得关注的差异。
根据2025年和2026年两期半年报披露的各产品收入及成本计算,2026年上半年纳芯微合并毛利同比增加2.79亿元。
其中,信号链产品新增毛利约1.23亿元,占公司新增毛利的44.22%;电源管理产品新增毛利约0.89亿元,占31.96%;传感器产品新增毛利约0.66亿元,占23.61%。
纳芯微信号链产品包括隔离器、接口芯片、通用信号链及信号调理等产品,覆盖汽车电子、工业控制和泛能源等应用领域。公司半年报披露,新一代数字隔离器已在工业和汽车市场实现大批量出货,相关产品矩阵仍在扩展。
不过,公司未单独披露各细分产品的收入与毛利增量,因此不能将信号链业务的全部增长直接归因于数字隔离器放量。
从集团层面看,这一变化至少说明,纳芯微的新增毛利并非只由此前增长突出的传感器业务贡献。信号链和电源管理产品同样形成了规模较大的新增毛利,三类产品构成了共同扩张的经营格局。
海外业务也是纳芯微2026年上半年增长结构中的突出变化。
当期公司境外收入达到3.97亿元,上年同期为1.70亿元,同比增长132.75%,收入占比由11.18%升至15.61%,提高4.43个百分点。
与此同时,境外业务毛利从上年同期的0.47亿元增加至1.17亿元,同比增长147.09%,增量约0.70亿元,占公司同期新增毛利的25.07%。
这意味着,境外市场的扩张不仅体现为收入增速提高,也已经体现为对公司新增毛利的贡献。
从毛利率看,境外业务毛利率由2025年上半年的27.88%提高至2026年上半年的29.60%,增加1.72个百分点。
纳芯微在半年报中将境外业务增长与海外市场拓展联系起来。
但目前公开资料没有披露海外收入在各产品类别、具体国家和客户之间的分布,因此尚不能确定增长主要来自原有客户采购扩大、新客户突破还是产品组合变化。
能够确认的是,境外业务在集团收入和毛利中的重要性均较上年同期有所提升。
规模扩张伴随研发投入增长和季度盈利改善
上述经营变化已延续到2026年第三季度。
前三季度,纳芯微实现营业收入42.26亿元,同比增长78.66%。其中第三季度单季收入16.86亿元,同比增长100.25%,较第二季度继续增长。
收入扩大期间,公司保持了研发投入增长。2026年前三季度研发投入达到7.38亿元,同比增长31.44%。由于营收增长更快,研发投入占收入比例降至17.47%。这一变化反映出研发投入绝对额增长与收入规模扩张同时发生,而非公司削减研发投入。
盈利层面,纳芯微第二季度扣非归母净利润转正,第三季度继续实现1256.34万元扣非归母净利润。
需要区分的是,前三季度累计扣非归母净利润仍为负3532.54万元,累计归母净利润转正也包含较大金额的非经常性收益。此外,2026年上半年公司综合毛利率为32.09%,较上年同期下降3.12个百分点,说明销售规模扩大尚未伴随整体毛利率同步提升。
综合来看,纳芯微已形成多产品线共同贡献增量、境外业务贡献上升的增长结构,季度盈利改善也已开始体现。